澳大利亚雇主保险怎么买?需要为员工买哪些,费用怎么估算
澳大利亚雇主保险怎么买?需要为员工买哪些,费用怎么估算
澳大利亚雇主保险首先要看员工实际工作州或领地。只要雇有员工,最普遍的法定要求是工伤补偿保险;公共责任、专业责任、团体寿险、收入保障和私人医疗并不是所有企业都必须为每名员工购买。费用也没有全国统一比例,要用工资、行业分类和历史理赔逐层估算。
容易出错的地方,是把所有带“保险”二字的支出放进同一栏。工伤补偿保险保障因工作受伤或患病的员工;公共责任和专业责任主要保护企业面对第三方或客户索赔;私人医疗、寿险或收入保障则多是福利选择。它们保护的对象不同,购买依据也不同。
先分清三层保险,才知道哪些钱必须留
下面这张表比较的是“为什么要买”,不是给所有企业复制一份固定套餐。
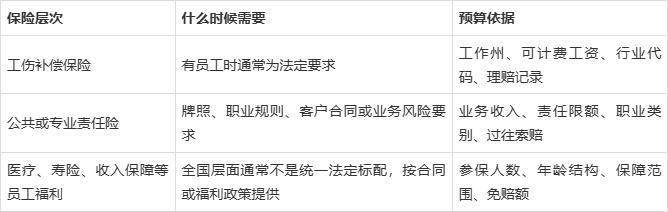
最容易漏的是第一行的“工作州”。员工在悉尼长期远程工作,通常不能因为总部设在墨尔本就只看维多利亚州的保单。各州和领地分别运行工伤制度,多州团队可能需要分别登记、申报工资或由保险机构确认跨州覆盖。
承包商也不能一律排除。一个人虽然开具发票、持有澳大利亚商业号码,但某些州的工伤定义仍可能把特定承包安排纳入。判断依据应回到实际合同和工作方式,再向员工实际工作地的监管机构确认,而不是只看合同标题。
展开全文
工伤保费怎样从工资算到预算
第一版估算可以写成:预计可计费工资×行业费率,再加州级税费或附加征费,并在适用时考虑历史理赔。新南威尔士州的基础保费就是以工资和行业分类费率为核心;中大型雇主还会加入理赔经验因素。因此,同样500000澳元工资总额,办公室软件团队与高风险施工团队不会得到同一个费率。
假设保险机构给某雇主的行业费率为1.2%,预计可计费工资为500000澳元,基础尺度就是500000×1.2%=6000澳元。这个6000澳元只是演示公式的假设结果,正式报价还可能加入商品及服务税、粉尘疾病征费等项目,并因雇主规模和理赔记录调整。
维多利亚州可以提供另一个尺度。2026—27年度全州平均WorkCover费率为可计费工资的1.8%,最低保费为400澳元另加商品及服务税。若仍以500000澳元工资粗算,按平均值是9000澳元。但1.8%只是全州平均,不是这家企业的报价;行业费率和过往理赔仍可能把结果拉高或压低。
这也解释了为什么“澳大利亚工伤保险大约占工资百分之几”只能用于初步留位。真正可签字的预算至少需要四个输入:员工长期工作州、下一保单年度预计工资、保险机构确认的行业代码,以及企业在该制度下的理赔记录。少任何一个,百分比都可能只是别家企业的数字。
其他保险不应假装成员工法定成本
公共责任险在某些职业或州级规则下会成为必需,客户合同也可能要求一定责任限额;专业责任险则常见于提供咨询、设计、医疗或其他专业意见的业务。两者可以非常重要,但它们覆盖的是企业对外责任,不能写成“澳大利亚法律要求每位员工都买”。
员工私人医疗、团体寿险或收入保障通常用于人才方案。企业一旦在劳动合同、录用通知或福利政策中作出明确承诺,预算就要按承诺执行;未作承诺时,它们仍是商业选择。法定养老金缴费也不要混进保险保费,养老金是向员工基金支付的退休储蓄义务,即使基金账户可能附带保险保障,两者的付款逻辑仍不同。
实务上,先向州级工伤保险机构取得保费测算,再另列“牌照或客户合同要求的责任险”和“自愿员工福利”两栏。这样业务负责人削减福利时,不会误删法定保单;比较保险报价时,也知道保障限额、免赔额和理赔历史为什么会让费率不同。
如果你正在考虑海外招聘或全球雇佣,HireUp 可以为企业提供相关支持。欢迎联系 HireUp,结合团队当前的计划一起讨论下一步。


评论